

本セミナーの根底にあるのは、日本と欧州の間に存在する「文化的・産業的親和性」だ。相互のリスペクトを重んじるビジネスカルチャーや長期的なものづくりへの敬意、そしてSTT(サステナビリティ・テック)やディープテック領域における高い志など、両地域が共有する価値観は多い。
実際、世界のサステナブル投資ファンド純資産の85%は欧州が占めており、欧州VCの投資資金の20%以上がサステナビリティ関連企業へ投じられている。これは米国の約2倍の規模に相当する。欧州グリーンディールをはじめとする強固な政策支援を背景に形成された市場である。脱炭素や環境負荷低減を経営課題とする日本企業にとっても、有望な連携・投資先が集積する魅力的な市場といえる。近年は企業競争力の強化や規制負担の軽減を目的とした政策の見直しも進む一方で、サステナビリティ関連市場は引き続き高い関心を集めており、その動向を注視する意義は大きい。
今回のセミナーには、欧州のVCエコシステムを牽引するFoF(ファンド・オブ・ファンズ)であるIsomer Capitalと、三菱電機が登壇した。Isomer Capitalは、欧州全域のアーリーステージにある有力VCファンドへ幅広く投資を行い、テック系スタートアップへの直接投資も手がける。両者が率直な議論を交わしたことで、日本の産業界全体にとって実践的な示唆に富む場となった。
【オープニングセッション】欧州市場のポテンシャルと日本企業への期待
オープニングセッションでは、Isomer Capital 共同創業者兼パートナーのクリス・ウェイド(Chris Wade)氏が、欧州エコシステムの最新動向について解説した。ウェイド氏はまず、欧州市場の構造的な特徴についてこう指摘する。
「欧州はカリフォルニアのように単一の巨大ハブが存在するのではなく、50以上の“ミニ・シリコンバレー”が各国に分散している。だからこそ、イノベーションを網羅的に捉えるには、現地のトップVCを束ねるFoFのアプローチが有効になる」
欧州のユニコーン企業は、この10年余りで約20社から400社超へと急増した。Isomer Capitalのポートフォリオには、Revolut、ElevenLabs、ICEYE、Ouraなど、企業価値100億ドルを超えるデカコーン4社を含む68社が含まれ、これは欧州全体のユニコーン企業の約20%にあたる。さらにウェイド氏は、欧州が強みを持つ重点テクノロジー領域として、以下の4分野を挙げた。
- AI:半導体やデータセンター管理、電力管理などのインフラ層から、ElevenLabsやLovableのような、高度な実用アプリケーションまで幅広い層で競争力を誇る。
- バイオテクノロジー: AI創薬やたんぱく質設計など、DeepMindのAlphaFoldに代表される世界最先端の研究力を誇る。
- サステナビリティ: 気候変動対策テクノロジーはもちろん、住居や雇用の課題を解決して人々のウェルビーイングを向上させるソーシャル・テクノロジー領域でも先進的な取り組みが広がる。
- フィンテック: 世界最高峰のデジタルバンキングRevolutをはじめ、欧州には多数のユニコーンが誕生し、そこから次世代のスタートアップが連続的に生まれるエコシステムが確立している。
こうした広範なネットワークを背景に、Isomer Capitalでは事業会社投資家(コーポレートLP)に対し、欧州エコシステムを深く理解し事業成果へつなげるための多様な支援サービスを提供している。関心領域の市場動向を可視化する「マーケットセンサー」や、有望企業を継続的に追跡する「トラッキングレポート」、個別企業への共同出資やM&A、事業提携を後押しする「コラボレーション支援」など、各企業のステージに合わせた伴走体制を整えているという。
加えてウェイド氏は、欧州起業家の日本市場に対する視線が劇的に変化している点を強調した。
「地政学的な変化に加え、2019年のラグビーワールドカップや2021年の東京五輪を通じて、日本の洗練された社会、高い技術力、リスペクトを重んじる文化が欧州の起業家の間で再認識された。日本市場への関心はかつてないほど高まっており、東京オフィスを開設して本格的な進出を始めるスタートアップも相次いでいる」
Isomer Capitalは、2015年の設立後いち早く日本市場に着目し、多数の日本企業をLPに迎えてきた。そして現在、新たな発想で価値を創出する「イノベーティブカンパニー」への変革を進める三菱電機とも強固な連携を結んでいる。
【対談】CVCとオープンイノベーションが直面する「3つの壁」をどう突破するか
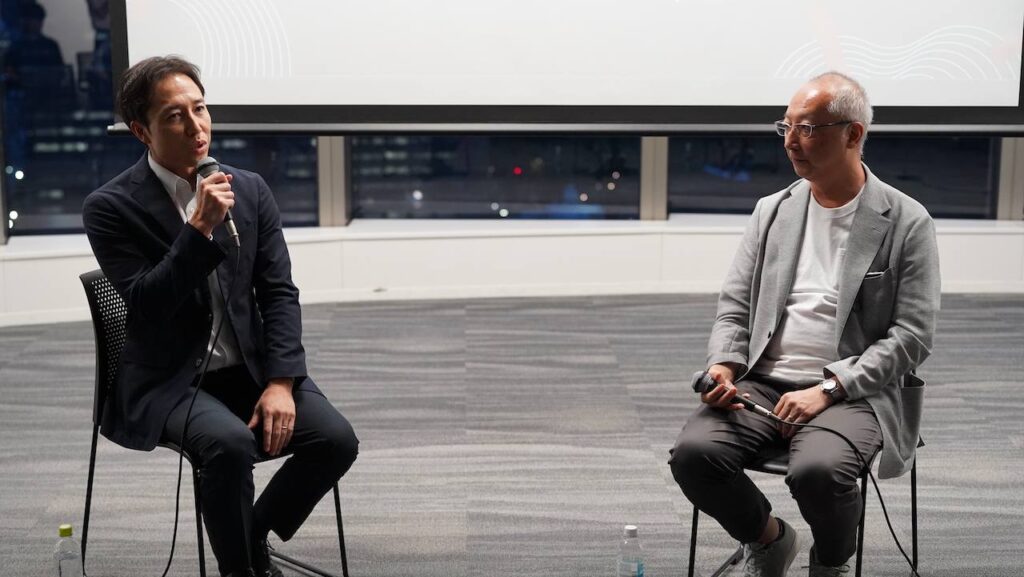
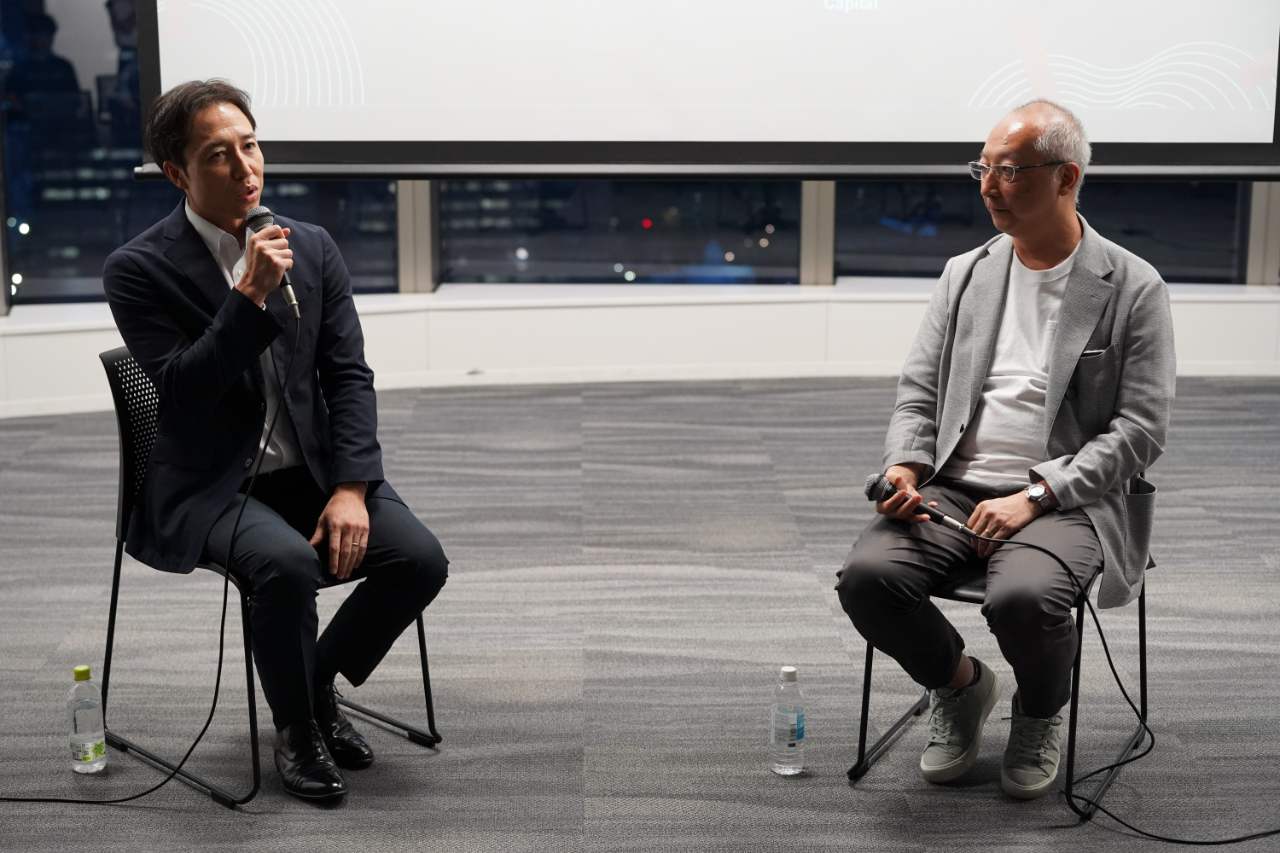
後半の対談セッションでは、Isomer Capital ベンチャーパートナーの馬場浩史氏と、三菱電機のCVC「MEイノベーションファンド」を担当する右近和敏氏が登壇。「CVC・新規事業組織の成果」「事業リターンと投資リターンのバランス」「オープンイノベーションの継続的な成果創出」という3つの核心テーマを軸に、大企業のCVCが直面する課題と実践的な処方箋が熱く語り合われた。
テーマ1:CVC・新規事業組織の「成果」をどう定義するか
馬場:本題に入る前に、まずは三菱電機さん、そして右近さんがIsomer Capitalにどのような期待を寄せてLP出資を決められたのか、その経緯からうかがえますか。
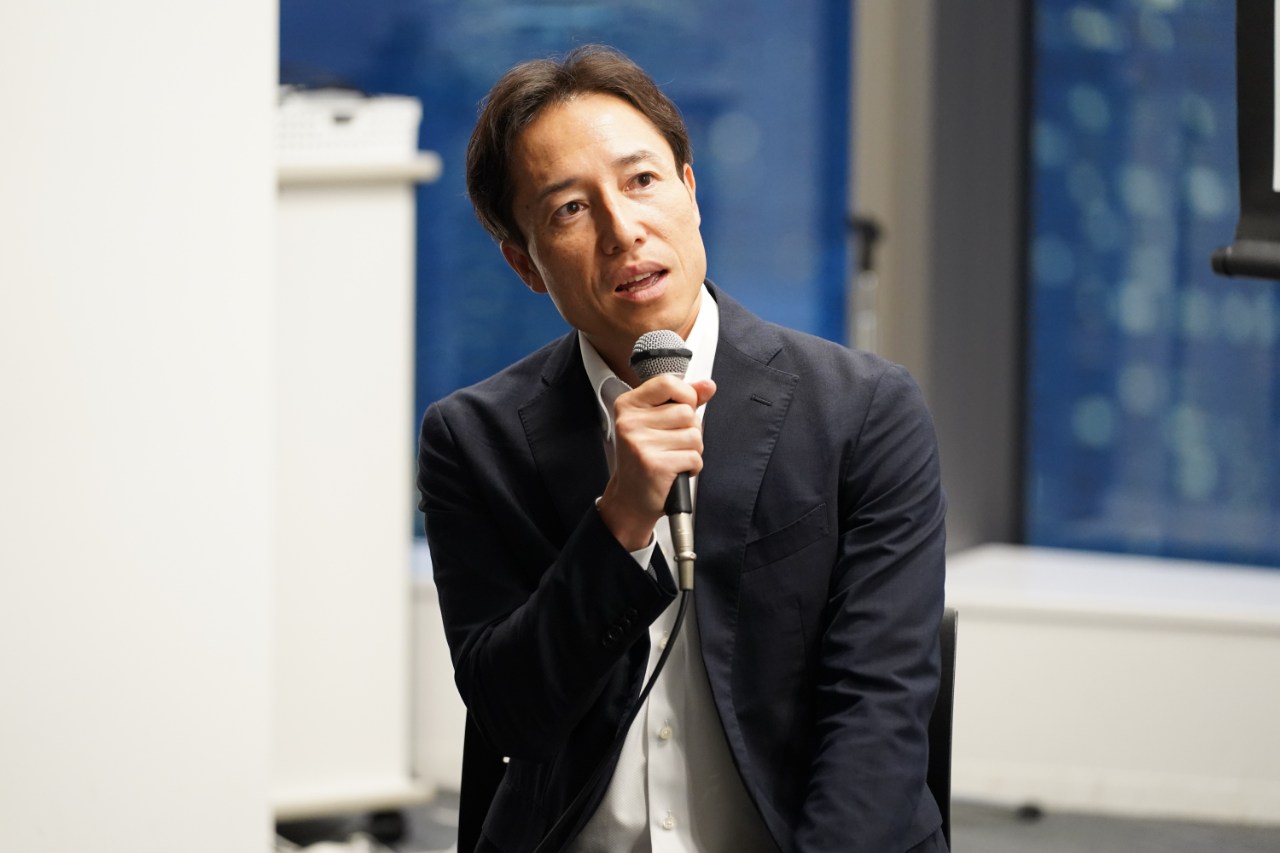
右近:期待することは数多くあるのですが、「MEイノベーションファンド」は、2022年に立ち上げ、オープンイノベーション活動の一環としてスタートアップ投資も行ってきました。
オープンイノベーション活動をグローバルに広げる中で欧州市場に目を向けた際、ヨーロッパは広域で、国も多岐にわたります。まずは欧州全体のイノベーションを広く俯瞰して捉えたいと考え、そうした目的には、現地の有力VCを幅広く束ねるFoFのIsomer Capitalさんが最も適切だろうと判断し、LP出資をさせていただいたという次第です。
馬場:ありがとうございます。まさに我々が最も価値を発揮できる部分ですので、ぜひご期待に応えたいと思います。
スタートアップ投資やCVCが日本企業に広がった今、どの現場からも必ず聞こえてくるのが「何を成果と見なすべきなのか」「経営陣へどう説明すればいいのか」という悩みです。右近さんは、CVCの社内での役割やゴール設定をどう捉えていますか?
右近:正直に申し上げて、まさに日々頭を抱えているところです。私はCVC部門に着任して1年強になりますが、三菱電機は歴史的に事業本部が強い会社です。
現場では、出資先スタートアップとPoC(概念実証)を進めたり、彼らのソリューションを導入して現場の業務効率が上がったりと、確かな手応えはあります。ただ、経営層が求めるのは結局、「何百億、何千億の事業」であって、そこにはなかなか届かない。オープンイノベーション活動そのものを評価してもらうのは、本当に難しいんですね。だからこそ今、経営陣と「そもそもCVCは何をゴールにするのか」という目線合わせを改めて行おうとしています。
馬場:そのお気持ち、よくわかります。私もNTTグループで5〜6年、CVCの活動をしていましたが、「スタートアップに出資しました」「事業部と引き合わせました」というのは単なるアクションであって、会社にとっての成果とはいえません。ですからやはり、経営陣との「ゴールの合意」は重要です。ただ厄介なのは、大企業では定期的な役員交代があるでしょう。三菱電機さんも、役員は変わりますよね?
右近:ええ、変わります(笑)。
馬場:そうすると、前任の経営陣とせっかく握ったはずの合意が次につながらない。私がNTTグループ時代にファンドを見ていたときも、立ち上げ時のトップは「財務リターンはいらない、とにかく事業シナジーを創る」と完全に吹っ切れていました。ところが次の社長に交代した途端、「投資倍率1倍をクリアしているのか」と厳しく詰められるわけです。そのとき学んだのは、経営陣が変わった際、誰の目にも明らかな最低限の防衛線として機能するのは、ファンド自体の投資パフォーマンスである財務リターンだ、ということでした。
テーマ2:事業リターンと財務リターンのバランス ——「逆転の発想」でシナジーを生む
馬場:そうなると、「事業シナジー(戦略リターン)」と「財務リターン」のバランスをどう取るかという論点に行き着きます。右近さんはこのバランスをどう見ていますか。
右近:まず大前提として、馬場さんのおっしゃる通り、元本を割り込まない(1倍を切らない)ことは必須条件だと考えています。その上で、VCではなくCVCである以上、本質は事業の戦略的シナジーをどれだけ生み出せるかです。
一方、VCへのLP出資に関しては、直接的なリターンだけを目的としているわけではありません。質の高いスタートアップとつながれることや、欧州エコシステムに入り込めるといった、無形の戦略的価値を重視しています。
ただ、突き詰めると、本当に優秀なスタートアップが集まるVCは、結果としてリターンも桁違いに大きい。そう考えると、リターン実績の高い優れたVCとお付き合いすることこそが、結果として良質な事業連携を実現できる一番の近道ではないかと思っています。
馬場:まさにおっしゃる通りだと思います。「既存の事業部門と協業できそうだ」といったシナジー優先でフィルターをかけて投資しても、付き合ったスタートアップが数年後に事業を畳んでしまっては、結局何の成果にもならない。
例えば、A・B・Cの3社に投資したとします。数年後、A社は大きく成長し、B社は中堅企業にとどまり、C社は消滅。5年後、10年後に大企業の本格的なパートナーとして残れるのは、財務的にもしっかり成功してリターンを返せるA社だけなんですね。
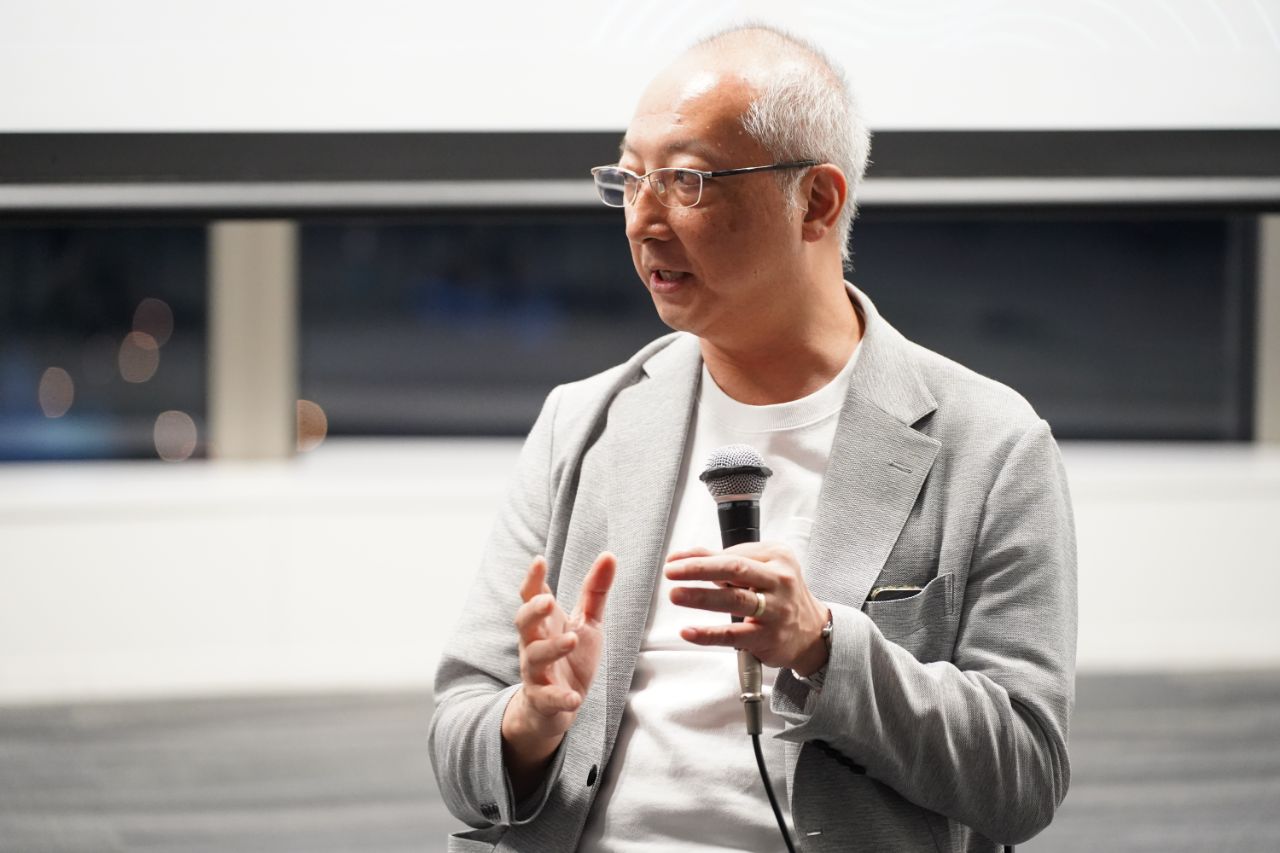
だから私は、あえて「フィルターの順序を逆にする」のも手だと思っています。まず、財務的にしっかりリターンを出せる会社を選び、その中から自社のターゲット領域に合致するものを見ていく。基礎技術がしっかりしている成長企業は、事業環境に合わせてサステナビリティからエネルギーへ、など柔軟にピボット(事業転換)します。そうすると、成長の過程で自然と大企業の事業関心領域に入ってくる。シナジー先行よりも、フィナンシャルなリターンを起点にするアプローチこそ、結果として近道になるケースもあると考えています。
右近:それは非常に腑に落ちます。最初から狭いシナジーに縛られるのではなく、まずは質の高い強いスタートアップに幅広く接点を持っておき、彼らがスケールしたタイミングで、事業側としっかり連携させる。そのほうが、CVCの存在意義を発揮できるのかもしれません。
テーマ3:オープンイノベーションを継続させる組織の条件 ——「失敗の許容」と「スピードの重要性」
右近:CVCや新規事業活動を社内でサステナブルなものにするのも、難しい課題です。
馬場:そうですね。私は、そのために現場がやり続けるべきポイントは二つあると思っています。第一は、「肩肘を張らず、守りに入らないこと」です。未公開株投資の世界は、結果的に8割が失敗、あるいは期待値未満です。事業部門の仕事は、「昨日より今日、今日より明日」と結果を積み上げていくので、失敗しないことが正義です。
しかし、オープンイノベーションは、「失敗を重ねて前に進む」ことが前提の組織なんです。四半期決算や3カ年計画といった短期の尺度に囚われて、「結果を出さなければ」と肩肘を張ると、一気に身動きが取れなくなります。もちろん毎回の検証は必要ですが、VCの償還期間である10年〜14年という長期の時間軸を見据えて、一つ一つの案件の失敗にくよくよせず、得られた知見を次にどう活かすか、素早く切り替える姿勢が大切です。
第二は、「スピーディに物事を運べる組織づくり」です。日本の大企業は、とにかく意思決定が遅い。NDA(秘密保持契約)を一つ結ぶだけでも、社内申請を回し、法務や弁護士事務所などとやり取りをしている間に、1カ月が過ぎてしまう。難しいかもしれませんが、社内にある、こういったスピードを阻害する障害物を取り除いていただきたい。
右近:スピードの遅さについては、耳が痛いです(笑)。
馬場:この2点を実践していただければ、CVCのチームが持つ情報量が、何百倍にも増えると思います。100回挑戦して80回失敗すれば、その失敗から学び、膨大な知見がたまる。「あのチームに聞けば、世界の先端技術や市場トレンドが何でもわかる」という情報発信力とプレゼンスを社内で確立できれば、たとえ社長が変わってもCVCの継続性は揺らがないでしょう。
右近:大変有益なご意見をありがとうございます。三菱電機のCVCは2022年にスタートし、欧州VCへのLP出資も2024年に始めたばかりと日は浅いですが、立ち止まることなく、粘り強く価値を発信し続けていきたいと思います。
質疑応答:パワーローの世界と大企業のリスク許容度をどう調和させるか
セッションの最後には、会場から質問が投げかけられた。
Q: 私も日本企業でCVCを担当しています。VC投資はポートフォリオ内のごく一部の企業がファンド全体のリターンを牽引する「パワーロー(べき乗則)」の世界ですが、大企業のCVCとして、初期段階のスタートアップが抱える高いリスクやコンプライアンス上の懸念を許容するのは、かなり困難です。結果として、シリーズB・C以降の企業が投資の中心になりがちです。この問題は、どう乗り越えればよいでしょうか?
A(馬場): Isomer CapitalのようなFoFの仕組みを活用することは、まさにその現実的な解になり得ます。プレシードやシードといった最も不確実性が高くリスクの大きい初期フェーズは、目利き力のある現地の独立系VCがファーストチェックを入れ、リスクを背負って起業家に深く入り込みます。ElevenLabsの評価額が1000万ドルのタイミングでの出資などは、その好例です。
そして、その中から事業が軌道に乗り、シリーズAやBへとスケールしてきた有望企業に対して、我々やLPである事業会社がコ・インベストメント(協調投資)や事業提携の形でアプローチする。最もリスクの高い段階は信頼できる専門家に委ね、成長軌道に乗った段階で大企業の強みを活かして参入するわけです。この多層的なネットワーク構造を活用することが、大企業のCVCにとって、現実的かつ強固なリスクヘッジになります。
また、各国の法規制やデータプライバシーなど、大企業として譲れないコンプライアンス基準がある場合は無理をせず、まずは関係性だけを維持しておくことも重要です。スタートアップ側がピボットしたり市場環境が変わったりした際、再びアクセスできるパイプラインを持っておくことが武器になります。
この後は、登壇者を交えた参加者同士のネットワーキングで締めくくられた。欧州市場の成長機会や注目領域、CVC活動を実質的な事業成果へ結びつけるための方策、そしてFoFが果たす役割が具体的に語られ、実り多いセッションとなった。今後、CVCとFoFの連携を足がかりに、日欧双方の強みを活かしたイノベーションの進展に期待したい。
登壇者プロフィール
SusHi Tech Tokyo 2026の詳細はこちら